Belastingdienst Regels voor Tweedehands Verkoop in Nederland in 2026
Het verkopen van tweedehands spullen in Nederland leidt niet automatisch tot belastingverplichtingen. Verkoop je echter regelmatig met winst, overschrijd je de DAC7-grens van 30 items of €2.000 omzet, of kom je boven de €20.000 omzet uit onder de KOR, dan klassificeert de Belastingdienst je activiteit als onderneming. Dit betekent dat je inkomstenbelasting, btw en een KvK-registratie nodig hebt.
Belangrijkste punten
- Incidentele rommelmarkten en het opruimen van je kledingkast blijven volledig belastingvrij onder de Nederlandse hobbyregels.
- De DAC7-richtlijn verplicht platforms zoals Marktplaats en Vinted om intensieve verkopers direct te melden bij de Belastingdienst.
- De kleineondernemersregeling van 2026 biedt vrijstellingen tot €20.000 aan jaarlijkse omzet mits correct geregistreerd.
- Professionele resellers die hun operaties opschalen naar meerdere kanalen, gebruiken voorraadbeheer om nauwkeurige financiële administratie bij te houden.
- Het negeren van belastingverplichtingen na het overschrijden van commerciële grenzen riskeert naheffingen en boetes.
Het navigeren door het belastinglandschap van tweedehands reselling in Nederland voelt soms als een mijnenveld. Veel particuliere verkopers geloven dat omdat hun spullen gebruikt of al belast zijn bij de aankoop, de opbrengst via platforms zoals Marktplaats of Vinted volledig belastingvrij blijft. Helaas ligt de werkelijkheid een stuk genuanceerder. Naarmate online marktplaatsen volwassener worden, hebben belastingdiensten in heel Europa het net strakker aangehaald. Snappen hoe de Belastingdienst omgaat met tweedehands verkoop is het verschil tussen winstgevend opschalen en onverwachte boetes.
Of je nu twee keer per jaar je zolder opruimt of een serieuze crosslisting-operatie runt over meerdere Europese storefronts, de regels zijn flink veranderd. Door strenge rapportagerichtlijnen zijn de dagen van onopgemerkt onder de radar blijven vliegen voorbij. Deze gids zet de juridische, fiscale en operationele kaders uiteen voor tweedehands verkopen in Nederland voor 2026, zodat je resale-business volledig compliant blijft zonder dat je winstmarge verdwijnt.
Wanneer Maakt Tweedehands Verkopen Je tot Ondernemer voor de Belastingdienst?
Het allerbelangrijkste onderscheid dat de Nederlandse fiscus maakt, is of je verkoop voortkomt uit een hobby of een commerciële onderneming. De Belastingdienst hanteert geen enkele starre formule, maar beoordeelt een combinatie van indicatoren die bekendstaan als zelfstandig ondernemerschap. Verkoop je je oude winterjas of een ontgroeide kinderfiets, dan doe je aan particulier vermogensbeheer. Er gelden geen belastingen en registratie is niet nodig.
Zodra je echter bewust spullen inkoopt om met winst door te verkopen, verschuift de juridische kwalificatie direct. Het scoren van retro sneakers bij kringloopwinkels, het op de kop tikken van vintage camera's op lokale markten, of het inkopen van designer kledingpartijen om door te verkopen op digitale platforms verandert je hobby in een bedrijf. De Belastingdienst let op factoren zoals:
- Winstoogmerk: Koop je structureel items onder de marktwaarde in om ze tegen een hoger bedrag te verkopen?
- Tijd en inspanning: Besteed je wekelijks aanzienlijke uren aan het fotograferen, schoonmaken, inpakken en verzenden van items?
- Continuïteit: Zijn je verkopen doorlopend en gestructureerd in plaats van incidentele opruimingen?
- Extern kapitaal en schaal: Maak je gebruik van externe opslag, zakelijke accounts of automatiseringssoftware om je voorraad te beheren?
Voldoe je aan deze criteria, dan word je wettelijk gezien beschouwd als ondernemer. Dit betekent dat je je moet inschrijven bij de Kamer van Koophandel (KvK) en moet nagaan of je omzet de standaardbelastinggrenzen overschrijdt. Professionele resellers die hun operaties opschalen, gebruiken vaak gespecialiseerde voorraadworkflows, vergelijkbaar met wat wordt beschreven in de gids over hoe je voorraad organiseert voor reselling, om inkoopprijzen te vergelijken met verkoopprijzen voor de jaarlijkse belastingaangifte.
Hoe Brengt de DAC7-richtlijn Je Tweedehands Verkoop in Beeld?
Jarenlang genoten particuliere verkopers van totale anonimiteit rondom hun online transacties. Platforms fungeerden als digitale vlooienmarkten waar contant geld of directe overboekingen van hand tot hand gingen zonder externe rapportage. De komst van de DAC7-richtlijn heeft deze dynamiek permanent veranderd. Volgens Europese wetgeving voor fiscale transparantie zijn alle digitale platformexploitanten die in de EU gevestigd zijn of transacties faciliteren voor EU-verkopers, verplicht om gebruikersdata automatisch te melden bij de belastingautoriteiten als aan specifieke drempels wordt voldaan.
Je activeert een DAC7-meldingsplicht als je binnen één kalenderjaar aan een van deze twee criteria voldoet:
- Je voltooit 30 of meer verkooptransacties.
- Je totale verkoopomzet bereikt of overschrijdt €2.000.
Zodra je een van beide drempels bereikt, verzamelt het platform je naam, adres, bankgegevens, aantal transacties en bruto-omzet, en stuurt deze data direct door naar de Nederlandse belastingdienst. Voor een diepere analyse van hoe dit specifieke doelgroepen raakt, kun je de gids DAC7 Vinted Rapportage Regels in Nederland (2026) doornemen. Het is cruciaal te begrijpen dat DAC7 geen nieuwe belasting is; het is een rapportagemechanisme. De Belastingdienst ontvangt deze data en legt deze naast je inkomstenbelastingaangifte. Geef je € 0 aan bedrijfsinkomsten op terwijl platforms duizenden euro's aan constante omzet doorgeven, dan kun je een automatische vraag verwachten.
Voor cross-border verkopers die op meerdere platforms actief zijn, wordt voorraadbeheer complex. Eén item in Omnivaleur heeft doorgaans 3 tot 5 actieve listings tegelijk; de app volgt de status van elk platform afzonderlijk. Omdat DAC7 data per platform optelt, betekent het verkopen van hetzelfde item op Marktplaats, Vinted en eBay dat je transactieaantallen op elke site snel oplopen. Bewust blijven van je cumulatieve cijfers voorkomt dat plotselinge automatische meldingen je overvallen.
Wat Zijn de Btw-verplichtingen en de Rol van de Kleineondernemersregeling (KOR)?
Zodra de Belastingdienst je indeelt als commerciële verkoper, komt Belasting over de Toegevoegde Waarde (btw of omzetbelasting) om de hoek kijken. Standaard commerciële verkopen in Nederland hebben een btw-tarief van 21%, wat je winstmarges flink kan indammen als je hier niet handig mee omgaat. Gelukkig profiteren tweedehands goederen van gespecialiseerde fiscale mechanismen om dubbele belastingheffing te voorkomen.
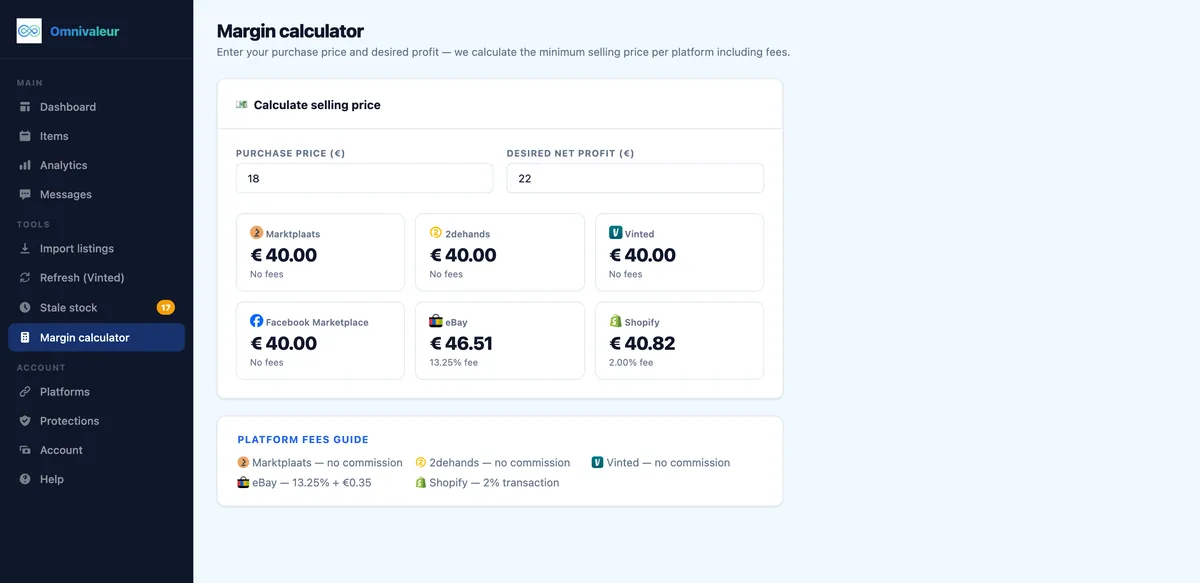
Het belangrijkste gereedschap voor tweedehands resellers is de margeregeling. Onder deze regel bereken ik geen btw over de volledige verkoopprijs van een gebruikt item. In plaats daarvan bereken je alleen btw over je brutowinstmarge: het verschil tussen wat je voor het item hebt betaald en waarvoor je het hebt verkocht. Koop je een vintage jas voor €20 en verkoop je hem voor €50, dan is je winstmarge €30. De btw wordt uitsluitend berekend over die marge van €30, en niet over de volle €50.
Daarnaast kunnen kleinschalige ondernemers profiteren van de KOR (Kleineondernemersregeling). De KOR is een Nederlandse btw-vrijstellingsregeling voor ondernemers met een jaaromzet onder de €20.000. Als je je aanmeldt voor de KOR:
- Breng je geen btw in rekening bij je kopers.
- Doe je geen periodieke btw-aangifte bij de Belastingdienst.
- Kun je geen btw terugvragen over je bedrijfskosten of inkopen.
Hoewel de KOR de administratieve lasten enorm verlicht, trekt het overschrijden van de jaaromzetgrens van €20.000 je vrijstelling direct in, waardoor je moet terugkeren naar de standaard btw- of margeregelingboekhouding. Om dieper in te duiken op de werking van gespecialiseerde belastingregels, kun je de Margeregeling Btw Tweedehands Goederen: Gids 2026 raadplegen voor gedetailleerde berekeningsmodellen en administratievereisten.
Hoe Werkt de Inkomstenbelasting op Winst uit Tweedehands Reselling?
Naast de btw vormen alle winsten die je haalt uit commerciële reselling een deel van je belastbare inkomen in Box 1 (inkomen uit werk en woning) of Box 3 (sparen en beleggingen), afhankelijk van je rechtsvorm. Veel verkopers denken ten onrechte dat als ze btw ontlopen via de KOR, ze helemaal geen andere belastingen verschuldigd zijn. Inkomstenbelasting staat volkomen los van de btw.
Als de Belastingdienst jouw activiteiten aanmerkt als onderneming (resultaat uit overige werkzaamheden of inkomsten uit een zelfstandig beroep), moet je je nettowinst opgeven in je jaarlijkse inkomstenbelastingaangifte. Nettowinst bereken je door je bruto-omzet te verminderen met alle legitieme bedrijfskosten:
- Platformkosten, plaatsingskosten en promotiekosten.
- Verzendmateriaal, tape, dozen en printerinkt.
- Inkoopkosten (aankoopprijs van de goederen).
- Een evenredig deel van je werkkamer thuis, internet- en telefoonkosten als je deze gebruikt voor je bedrijfsactiviteiten.
Voor officiële regelgevende kaders over Europese standaarden voor fiscale transparantie die deze nationale controles ondersteunen, kun je het officiële Europese Commissie DAC7-overzicht raadplegen. Het bewaren van schone bonnetjes voor elk ingekocht item is je beste verdediging tijdens een belastingaudit. Zonder bewijs van de inkoopprijs kan de Belastingdienst je margeregelingberekeningen volledig afwijzen, waardoor ze je totale omzet belasten als pure winst.
Rekenvoorbeeld: Btw Berekenen Onder de Margeregeling
Om te visualiseren hoe tweedehands belastingheffing in de praktijk werkt, bekijken we een concreet financieel scenario voor een Nederlandse reseller die is gespecialiseerd in vintage elektronica of gecureerde mode. Stel dat je een geregistreerde eenmanszaak runt en een vintage camerabody op de kop tikkt bij een particulier op een lokale markt voor €150. Je krijgt geen btw-factuur omdat de vorige eigenaar een particuliere consument was.
Je maakt de camera schoon, test de sluiter, maakt professionele studiofoto's en zet hem via crosslisting op Europese marktplaatsen. Uiteindelijk koopt een koper de camera voor €300.
- Bruto Verkoopprijs: €300
- Inkoopprijs (Sourcing Kosten): €150
- Brutowinstmarge: €300 - €150 = €150
Omdat je de margeregeling toepast, bereken je het btw-component in die winstmarge van €150 met de standaard btw-breukformule van 21% ($marge \times \frac{21}{121}$):
$$€150 \times \frac{21}{121} = €26,03$$Je daadwerkelijke btw-schuld aan de Belastingdienst voor deze specifieke transactie is €26,03. Je nettowinst na aftrek van de inkoopprijs en btw wordt:
$$€300 - €150 - €26,03 = €123,97$$Pas je de margeregeling niet goed toe en behandel je de verkoop als een standaard goed zonder aankoopbon, dan kunnen belastinginspecteurs 21% btw eisen over de gehele verkoopprijs van €300 (€52,07), wat je inkomsten halveert. Een goede administratie is niet optioneel; het bepaalt je overleving als winstgevende reseller.
- ✓Bepaal of je hobby bent of ondernemer door op winstoogmerk, tijd, continuïteit en schaal te letten
- ✓Zet jezelf in bij de Kamer van Koophandel als je gestructureerd spullen inkoopt om met winst door te verkopen
- ✓Kies tussen de Kleineondernemersregeling onder €20.000 omzet of de margeregeling voor btw-berekening
- ✓Verzamel en bewaar inkoopbonnen voor elk item om je margeregelingcalculaties te bewijzen bij controle
- ✓Track je omzet en transacties per platform om niet onverwacht tegen de DAC7-drempel aan te lopen
Wat Zijn de Regels voor het Exporteren en Importeren van Tweedehands Goederen Binnen de EU?
Het opschalen van een resale-business leidt al snel tot internationale kopers. Platforms als Vinted en eBay gaan automatisch over de grens, waardoor Nederlandse verkopers te maken krijgen met internationale verzending en intracommunautaire btw-regelgeving. Verkoop je een margeregelingsitem aan een particuliere consument in een andere EU-lidstaat (bijvoorbeeld een koper in Duitsland of België), dan gelden specifieke afstandsverkopen- en btw-regels.
Onder de margeregeling belasting je de marge doorgaans in het land van waaruit de goederen worden verzonden (Nederland), mits je onder de EU-brede drempels voor afstandsverkoop blijft of gebruikmaakt van een geschikte Unie-One-Stop-Shop-regeling (OSS) voor reguliere handelsgoederen. Tweedehands goederen, kunst, verzamelobjecten en antiek kennen echter speciale EU-bepalingen. Je kunt de margeregeling niet zomaar toepassen als je tweedehands goederen van buiten de Europese Unie importeert zonder bij aankomst de juiste invoerrechten en invoer-btw te betalen.
Bij het verzenden van pakketten over Europese grenzen is het naleven van consumentenbeschermingswetten net zo belangrijk. Voor consumentenrechten met betrekking tot retouren, garanties en bedenktijden bij verkoop aan kopers in de hele EU, kun je terecht op het officiële Your Europe consumentenaankopen portaal. Let op: particuliere tweedehandsverkopen tussen personen kennen vaak andere wettelijke beschermingen dan verkopen door geregistreerde commerciële entiteiten.
Het beheren van multi-platform voorraad over de grenzen heen vereist robuuste technische infrastructuur. De Vinted-vernieuwtool van Omnivaleur beperkt zich tot 8 gratis vernieuwingen per dag en stelt openlijk dat geen enkele tool kan garanderen dat een marktplaats een account niet markeert, waardoor voorzichtige, door mensen bewaakte automatisering essentieel is voor een gezonde accountstatus op de lange termijn. Het automatiseren van je voorraadupdates voorkomt dat je per ongeluk dubbel verkoopt wanneer een item tegelijkertijd op een Nederlandse marktplaats en een internationale storefront van de hand gaat.
Wat Zijn de Meest Voorkomende Belastingfouten bij Resellers?
Belastingaudits bij online resellers brengen meestal terugkerende, vermijdbare fouten aan het licht. Door je bewust te zijn van deze vallen, houd je je bedrijf veilig voor naheffingen:
- Denken dat geen KvK betekent dat je geen belasting betaalt: Veel verkopers geloven dat opereren zonder Kamer van Koophandel-nummer hen beschermt tegen inkomstenbelasting. De Belastingdienst heft belasting over daadwerkelijke economische activiteit, ongeacht of je je formeel hebt geregistreerd.
- Omzet verwarren met winst: Het ten onrechte berekenen van inkomstenbelasting- of btw-drempels op basis van bruto-omzet in plaats van nettowinstmarges leidt tot ernstige begrotingsfouten.
- Geen inkoopbonnen bijhouden: Zonder ondertekende kwitanties, koopcontracten of digitale facturen met de inkoopkosten, verklaart de belastingdienst je margeregelingclaims ongeldig en belast men je totale omzet.
- Platformdata-aggregatie negeren: Geloven dat het laag houden van de omzet onder de €2.000 op één platform je beschermt terwijl je vergelijkbare volumes draait op vier andere platforms. DAC7-data wordt per gebruikersidentiteit opgeteld over het hele EU-digitale ecosysteem.
Proactieve financiële organisatie elimineert deze risico's. Behandel je resellinghobby als een micro-onderneming zodra je verkopen verschuiven van persoonlijke kledingreductie naar systematisch sourcen en flippen.
| Verkopercategorie | DAC7-meldingsdrempel | KvK-registratie Verplicht? | Btw / Margeregeling | Inkomstenbelastingverplichting |
|---|---|---|---|---|
| Particuliere Hobbyverkoper | Melding vindt plaats bij >30 items of >€2.000 | Nee | Niet van toepassing (vrijgesteld) | Geen (particulier vermogensbeheer) |
| Micro-Reseller (KOR) | Direct geactiveerd bij drempeloverschrijding | Ja (Aanbevolen/Verplicht) | Vrijgesteld onder €20.000 omzet | Aangegeven in Box 1 / Resultaat uit overige werkzaamheden |
| Professionele Reseller | Direct geactiveerd bij drempeloverschrijding | Ja | Verplichte margeregeling of standaard btw | Volledige aangifte bedrijfsinkomstenbelasting |
Veelgestelde vragen
Moet ik belasting betalen als ik af en toe mijn oude kleding op Vinted verkoop?
Wat gebeurt er als ik de DAC7-limiet van 30 verkopen of €2.000 overschrijd?
Kan ik de margeregeling gebruiken als ik tweedehands spullen van particulieren koop zonder bonnetje?
Wordt de KOR-grens van €20.000 per platform berekend of voor mijn totale bedrijf?
Wat is de boete als de Belastingdienst niet-aangegeven reselling-inkomsten ontdekt?
Verder lezen
Stop met listings handmatig kopiëren
Omnivaleur publiceert je item in één keer op elk platform en synchroniseert de voorraad automatisch zodra iets verkocht is.
Start gratis proefperiode