Belgische belastingregels voor verkopen op Vinted in 2026: wat je echt moet betalen
Vinted moet jouw verkopen onder DAC7 melden aan de Belgische belastingdienst zodra je 30 verkopen of €2.000 haalt in een kalenderjaar, maar melden is niet hetzelfde als belasting verschuldigd zijn. België belast Vinted-inkomsten pas als verkopen niet langer occasioneel opruimen is, maar op een onderneming begint te lijken — dan betaal je 33% of meer.
Belangrijkste punten
- DAC7-melding start bij 30 verkopen of €2.000 per jaar, ongeacht of je effectief belasting verschuldigd bent
- België belast occasionele "speculatieve" winst tegen een vast tarief van 33%, terwijl gewoonlijke handel wordt belast als beroepsinkomen tot ongeveer 50% plus sociale bijdragen
- Je eigen tweedehandsspullen verkopen, zelfs met verlies of gewoon om op te ruimen, is in België over het algemeen niet belastbaar, ook al meldt Vinted het
- Boetes bij niet-aangifte in België lopen van een belastingverhoging van 10% tot 200% bovenop de effectief verschuldigde belasting
- Bewaar aankoopbewijzen en verkoopgegevens minstens zeven jaar voor het geval FOD Financiën vragen stelt
De DAC7-drempel overschrijden op Vinted betekent niet automatisch dat je belasting verschuldigd bent in België. Het betekent dat Vinted nu wettelijk verplicht is om jouw verkoopgegevens door te geven aan de belastingdienst. Wat daarna gebeurt, hangt volledig af van de vraag of jouw verkopen tellen als "normaal beheer van privévermogen" of eerder op een onderneming lijken. Dat onderscheid, niet het DAC7-cijfer zelf, bepaalt uiteindelijk jouw belastingfactuur.
De meeste occasionele verkopers die hun kleerkast opruimen, zijn nooit een cent verschuldigd, zelfs als Vinted hen meldt. Sommige verkopers die ruim onder de DAC7-drempels blijven, zijn al wel belasting verschuldigd door de manier waarop ze te werk gaan. Hieronder lopen we beide situaties door met echte eurocijfers, zodat je in 2026 precies weet waar je staat.
Meldt Vinted jouw verkopen aan de Belgische belastingdienst?
Ja, maar alleen boven specifieke drempels, en pas sinds 2023. Onder de EU-richtlijn DAC7 moeten digitale platformen zoals Vinted, eBay, Marktplaats en Etsy identificatiegegevens van verkopers verzamelen en transactiegegevens melden aan de belastingdienst van het woonland van de verkoper, zodra een verkoper ofwel 30 verkooptransacties ofwel €2.000 aan totaal ontvangen betalingen binnen een kalenderjaar overschrijdt.
In de praktijk vraagt Vinted je om jouw identiteit te bevestigen (rijksregisternummer, adres, bankrekening) zodra je in de buurt van een van beide drempels komt. Overschrijd je die, dan stelt Vinted jouw jaartotalen samen en stuurt die vóór 31 januari van het volgende jaar door naar de Belgische FOD Financiën / SPF Finances. De richtlijn zelf geldt EU-breed, en het DAC7-overzicht van de Europese Commissie legt de werking in meer detail uit dan de meeste verkopers ooit nodig hebben.
Wat de richtlijn niet doet, is bepalen of je belasting verschuldigd bent. Het is een meldingsregel, geen belastingregel. Een studente die 35 stuks van haar eigen kleding verkocht voor in totaal €1.400 wordt precies op dezelfde manier gemeld aan FOD Financiën als iemand die een deeltijdse doorverkoopactiviteit runt — de gegevens worden doorgestuurd ongeacht de intentie. Verkoop je ook op andere marktplaatsen, dan zijn de DAC7-meldingsregels voor Vinted in Nederland een nuttige vergelijking als je Nederlandse klanten hebt of jouw voorraad verdeelt over Marktplaats en Vinted.
Wanneer wordt occasioneel verkopen een belastbare onderneming in België?
De Belgische inkomstenbelasting verdeelt persoonlijke verkoop in drie categorieën, en de grens daartussen is een kwestie van gedrag, niet van cijfers:
- Normaal beheer van privévermogen — je eigen bezittingen verkopen, occasioneel, zonder organisatie of winstoogmerk. Niet belast, ongeacht hoeveel geld er omgaat.
- Divers/speculatief inkomen (divers inkomen) — een occasionele maar winstgedreven transactie, buiten normaal privébeheer. Belast tegen een vast tarief van 33% op de nettowinst.
- Beroepsinkomen — gewoonlijke, georganiseerde, herhaalde verkoop met als doel een regelmatig inkomen te genereren. Belast als beroepsinkomen tegen progressieve personenbelastingtarieven, plus sociale bijdragen als zelfstandige.
In tegenstelling tot de heldere grens van 30 verkopen of €2.000 bij DAC7, heeft België geen wettelijke eurodrempel die je van privé naar professioneel doet kantelen. FOD Financiën kijkt naar een geheel van signalen: hoe vaak je verkoopt, of je voorraad koopt specifiek om door te verkopen, of je systematisch adverteert, of je je specialiseert in een categorie, en of de activiteit georganiseerd lijkt in plaats van incidenteel.
Iemand die over een jaar 60 items uit de eigen kast verkoopt, opgebouwd tijdens tien jaar normaal shoppen, valt bijna zeker nog altijd onder "normaal beheer", ook al meldt DAC7 die persoon tweemaal over. Iemand die elke maand tien jassen koopt bij kringloopwinkels specifiek om door te verkopen op Vinted, consequent listings plaatst en het behandelt als een extra inkomstenstroom, zit al vanaf de allereerste verkoop in professioneel territorium — ook al haalt die persoon nooit 30 transacties. Voor een dieper inzicht in waar die grens ligt onder de Belgische wetgeving in het algemeen, zie onze gids over belasting op tweedehandsverkoop in België, en voor het Nederlandse equivalent van deze vraag, bekijk wanneer doorverkopen een onderneming wordt volgens de KVK-regels.
Wat telt als "occasioneel" verkopen volgens de Belgische regels in 2026?
De duidelijkste manier om dit te begrijpen, is de cijfers te bekijken aan de hand van twee reële scenario's.
Voorbeeld 1: kleerkast opruimen
Sofie verkoopt in 2026 42 items uit haar eigen kast, goed voor €2.650 aan verkopen. Oorspronkelijk betaalde ze samen veel meer voor die kledingstukken. Vinted meldt haar aan FOD Financiën omdat ze zowel de drempel van 30 verkopen als die van €2.000 overschreed. Maar ze verkocht met verlies tegenover wat ze oorspronkelijk betaalde, ze kocht niets om door te verkopen, en de activiteit was een eenmalige opruimactie, geen patroon. Resultaat: gemeld, maar niet belastbaar, omdat er geen winst en geen georganiseerde intentie is.
Voorbeeld 2: deeltijds doorverkopen
Karim koopt sneakers op outletverkopen en bij kringloopwinkels specifiek om door te verkopen op Vinted. Hij realiseert in 2026 58 verkopen voor in totaal €4.900, met voorraadkosten en Vinted-kosten van €2.850. Zijn nettowinst is €2.050. Omdat dit georganiseerd, herhaald en winstgedreven is, wordt het belast als divers inkomen tegen 33% — dat is ongeveer €677 aan belasting, ervan uitgaande dat het nog steeds als occasioneel wordt ingedeeld in plaats van professioneel. Doet hij dit elke maand, jaar na jaar, met groeiend volume, dan kan FOD Financiën redelijkerwijs stellen dat het beroepsinkomen is geworden, belast tegen zijn marginale personenbelastingtarief (dat kan lopen van 25% tot ongeveer 50% afhankelijk van zijn totale inkomen) plus sociale bijdragen als zelfstandige van ongeveer 20,5% op de nettowinst.
Het verschil tussen die twee uitkomsten — 33% vast tarief versus progressief plus sociale bijdragen — is precies waarom de categorie belangrijker is dan het DAC7-cijfer. Verkopers die echte voorraad verplaatsen over meerdere categorieën (deze maand kleding, volgende maand elektronica) kunnen ook kijken hoe onze gids voor het prijzen van tweedehands items margebijhouding aanpakt, want jouw echte kostprijs per item kennen is wat een verdedigbare 33%-berekening onderscheidt van een gok.
Hoeveel belasting betaal je echt als jouw Vinted-verkopen de grens overschrijden?
Zodra je voorbij "normaal beheer" bent, hangt de rekening af van in welke van de twee belastbare categorieën je valt.
| Categorie | Belastinggrondslag | Tarief | Extra verplichtingen |
|---|---|---|---|
| Divers/speculatief inkomen | Nettowinst (verkoopprijs minus aankoopprijs, kosten, verzending) | Vast 33% | Aangeven in personenbelasting, geen btw- of KBO-registratie vereist |
| Beroepsinkomen | Nettowinst, als beroepsinkomen | Progressief: ongeveer 25%–50% | KBO/BCE-registratie, sociale bijdragen (~20,5% op nettowinst), eventuele btw-registratie boven €25.000 omzet |
| Normaal beheer van privévermogen | N.v.t. | 0% | Geen, maar nog steeds onderworpen aan DAC7-melding bij overschrijding van de drempels |
De btw-kant van het verhaal struikelt veel mensen. De Belgische vrijstellingsregeling voor kleine ondernemingen geldt voor een omzet tot €25.000 per jaar, dus de meeste deeltijdse professionele verkopers blijven aanvankelijk buiten de btw-verplichtingen — maar de inkomstenbelasting en sociale bijdragen gelden ongeacht de btw-status, vanaf de eerste euro winst zodra de activiteit als professioneel wordt beschouwd. Voor het EU-brede kader hierachter is Your Europe's btw-regels voor onlineverkopers het officiële referentiepunt, al wegen de Belgische nationale drempels zwaarder voor dagelijkse beslissingen.
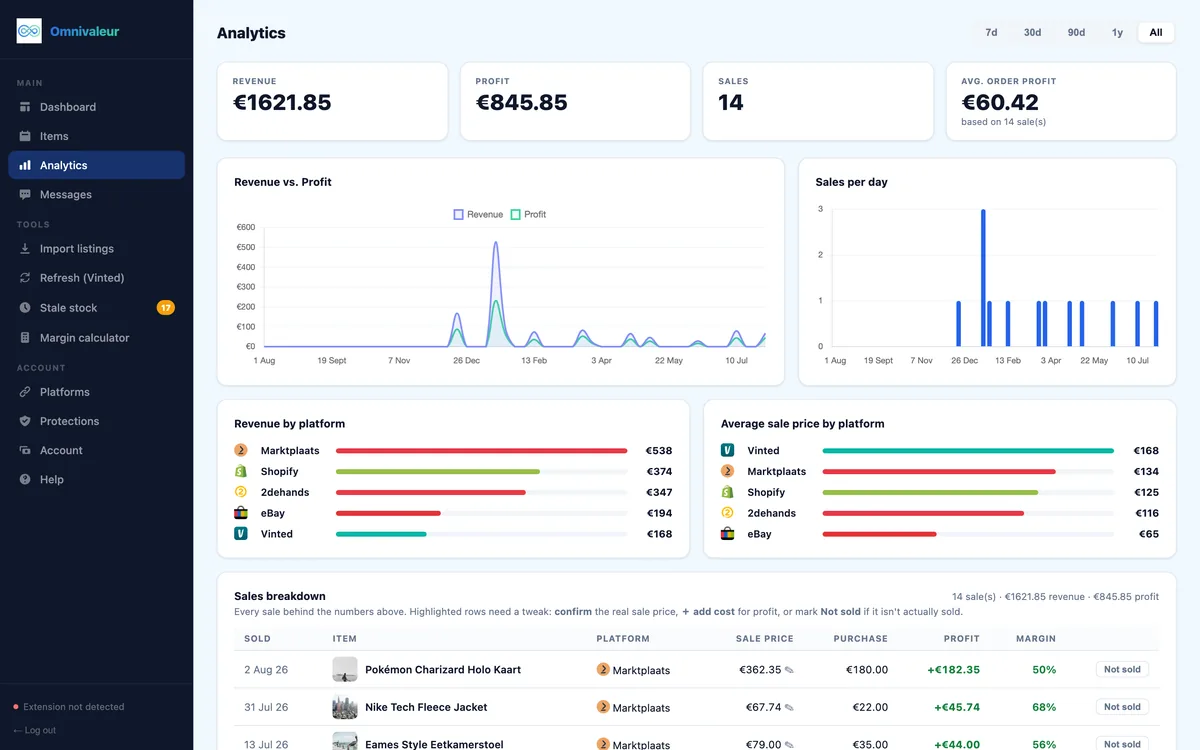
Eén detail dat concurrenten over dit onderwerp vaak over het hoofd zien: het tarief van 33% voor speculatief inkomen geldt op de nettowinst, niet op de omzet. Verkopers die alleen hun vraagprijs bijhouden, in plaats van wat ze effectief ontvingen na biedingen, bundelkortingen en kosten, overschatten of onderrapporteren consequent hun belastingrisico in de verkeerde richting. Dit is een van de redenen waarom nauwkeurige winstopvolging per item belangrijker is dan mensen denken — de analytics van Omnivaleur bijvoorbeeld berekenen winst op basis van de bevestigde verkoopprijs per transactie in plaats van de oorspronkelijke vraagprijs, omdat die twee op tweedehandsmarktplaatsen doorgaans 10% tot 20% verschillen zodra onderhandeling en bundeling meespelen.
- ✓Bepaal of je verkopen tellen als normaal privébeheer of als georganiseerde activiteit
- ✓Bewaar aankoopbewijzen, kassabonnen en screenshots van originele aankopen
- ✓Exporteer je volledige Vinted-verkoopgeschiedenis met echte verkoopprijzen, niet vraagprijzen
- ✓Hou verzendkosten en Vinted-kosten apart, want die zijn aftrekbaar van winst
- ✓Leg vast welke items persoonlijk waren en welke je specifiek doorverkocht
- ✓Vergelijk jouw aangegeven winst met wat Vinted aan FOD Financiën rapporteert
Welke gegevens moeten Belgische Vinted-verkopers bijhouden?
De standaard belastingcontroleperiode in België is drie jaar, verlengbaar tot zeven jaar bij vermoeden van fraude, en FOD Financiën kan en doet DAC7-gegevens automatisch kruisen met aangegeven inkomsten. Dat betekent dat jouw administratie bestand moet zijn tegen controle ruim nadat de verkoop is afgerond, niet alleen op het einde van het jaar.
Bewaar minstens:
- Aankoopbewijs voor alles wat je als voorraad doorverkoopt — kassabonnen, bankafschriften, of screenshots van de oorspronkelijke listing als je het zelf tweedehands kocht.
- Jouw volledige Vinted-verkoopgeschiedenis als export, inclusief datums, productomschrijvingen, verkoopprijzen en afgetrokken kosten.
- Gegevens over verzendkosten, aangezien deze aftrekbaar zijn van de winst voor zowel divers als beroepsinkomen.
- Bankafschriften met Vinted-uitbetalingen, om te vergelijken met de platformrapportages.
- Een eenvoudig doorlopend logboek dat "persoonlijke items verkocht" onderscheidt van "voorraad gekocht om door te verkopen", aangezien dit de belangrijkste factor is waarmee FOD Financiën jouw activiteit categoriseert.
Een praktische gewoonte om aan te nemen: bevestig de echte verkoopprijs van elke transactie in plaats van de vraagprijs als jouw gegevens te laten staan, zeker als je vaak onderhandelt of items bundelt voor verzendkortingen. Dit is precies het gat waar verkopers in struikelen tijdens een controle — hun aangegeven winst komt niet overeen met wat het platform rapporteerde, gewoon omdat niemand de werkelijk overeengekomen prijs per verkoop bijhield. Verkoop je naast Vinted ook op Marktplaats of 2dehands, dan wordt het consolideren van die geschiedenis belangrijker, en tools gebouwd voor crosslisting tussen Marktplaats en Vinted kunnen op zijn minst jouw voorraad en verkoopbevestigingen op één plek houden in plaats van verspreid over vier apps.
Wat gebeurt er als je Vinted-inkomsten niet aangeeft in België?
Boetes schalen mee met hoe duidelijk je de aangifte vermeed, en of het om een eerste overtreding gaat.
- Eerste keer, te goeder trouw weggelaten: doorgaans een belastingverhoging van 10% op het onbetaalde bedrag, plus nalatigheidsinteresten.
- Herhaalde of nalatige niet-aangifte: verhogingen van 20% tot 50% komen vaak voor zodra FOD Financiën een patroon heeft opgemerkt.
- Opzettelijke verzwijging of fraude: boetes kunnen oplopen tot 200% van de verschuldigde belasting, en ernstige gevallen kunnen worden doorverwezen voor strafrechtelijke vervolging onder de Belgische fiscale fraudewetgeving.
Wat dit in 2026 dringender maakt dan een paar jaar geleden, is de automatisering aan de kant van de belastingdienst. DAC7-gegevens komen binnen in een gestructureerd formaat dat eenvoudig te vergelijken is met jouw jaarlijkse belastingaangifte. Een mismatch tussen wat Vinted rapporteerde en wat jij aangaf, moet niet langer door een menselijke controleur worden opgemerkt — het systeem markeert het automatisch, en de vraagbrief volgt vanzelf. De DAC7-pagina van de Europese Commissie bevestigt dat dit precies het beoogde effect was van de richtlijn: de kloof dichten tussen platforminkomsten en aangegeven inkomsten in alle 27 lidstaten.
Hoe verhoudt België zich tot Nederland voor Vinted-verkopers?
Ben je in België gevestigd en verkoop je aan Nederlandse kopers, of beheer je voorraad in beide markten, dan loopt de fiscale behandeling uiteen op manieren die ertoe doen.
| Aspect | België | Nederland |
|---|---|---|
| DAC7-meldingsdrempel | 30 verkopen of €2.000/jaar | 30 verkopen of €2.000/jaar (EU-breed, identiek) |
| Belastingdienst die DAC7-gegevens ontvangt | FOD Financiën / SPF Finances | Belastingdienst |
| Test voor occasionele verkoper | "Normaal beheer van privévermogen" versus speculatieve intentie | "Bron van inkomen"-test: winst nagestreefd, winst verwacht, deelname aan economische activiteit |
| Occasionele maar winstgedreven verkoop | Belast tegen vast tarief van 33% op nettowinst | Belast als "resultaat uit overige werkzaamheden", progressieve Box 1-tarieven |
| Professionele/gewoonlijke verkoop | Progressieve inkomstenbelasting (~25%–50%) + ~20,5% sociale bijdragen | Progressieve Box 1-tarieven tot ~49,5%, plus Zvw-bijdrage als zelfstandige |
| Btw-registratiedrempel | €25.000 omzet (vrijstelling kleine onderneming) | €20.000 omzet (KOR-regeling kleine ondernemer) |
Het praktische verschil: het vaste tarief van 33% in België op occasionele speculatieve winst is vaak eenvoudiger te berekenen dan de Nederlandse "bron van inkomen"-test, maar de Belgische professionele schijf kan iets hoger uitvallen zodra sociale bijdragen bovenop de inkomstenbelasting komen. Zijn jouw kopers of leveranciers vooral Nederlands, dan gaat onze aparte uitleg over de DAC7-meldingsregels in Nederland dieper in op de documentatievereisten van de Belastingdienst, en de officiële DAC7-pagina van de Belastingdienst is de primaire bron als je iets rechtstreeks wilt bevestigen.
Wat moet je nu doen om in orde te zijn?
Zie dit als een proces van vijf stappen in plaats van één beslissing, zeker als je nog niet zeker weet in welke categorie je valt.
- Exporteer jouw volledige Vinted-verkoopgeschiedenis voor het huidige en het voorgaande kalenderjaar. Het verkopershelpcentrum van Vinted legt uit hoe je transactiegegevens uit jouw account haalt.
- Scheid persoonlijke items van doorverkoopvoorraad in die export. Deze ene stap doet het grootste deel van het werk bij het bepalen van jouw belastingcategorie.
- Bereken de nettowinst per categorie, niet de omzet — trek de oorspronkelijke aankoopprijs, verzendkosten en Vinted-verkoopkosten af van wat je effectief ontving.
- Is de winst uit doorverkoopactiviteit georganiseerd en herhaald, registreer je dan bij de KBO/BCE voordat je verder opschaalt, in plaats van te wachten tot FOD Financiën vraagt waarom jouw activiteit professioneel lijkt maar niet geregistreerd is.
- Praat met een boekhouder zodra de cijfers niet meer verwaarloosbaar zijn — een paar honderd euro occasionele winst rechtvaardigt zelden professioneel advies, maar een paar duizend euro aan herhaalde doorverkoopwinst wel.
Eén zaak die het vermelden waard is: sommige verkopers proberen de DAC7-drempel te omzeilen door verkopen te spreiden over meerdere Vinted-accounts, of door automatiseringstools agressief in te zetten om zichtbaarheid te pushen zonder de aandacht van het platform te trekken. Geen van beide trucjes verandert jouw Belgische belastingplicht — de categorisatietest gaat over jouw gedrag, niet over het aantal accounts — en beide brengen reëel platformrisico met zich mee. De eigen gebruiksvoorwaarden van Vinted verbieden het runnen van dubbele accounts om platformregels te omzeilen. Automatisering kan echt helpen bij het operationele deel van verkopen, maar kan compliance-risico niet laten verdwijnen. De Vinted-refreshtool van Omnivaleur zelf begrenst zich bewust tot 8 gratis refreshes per dag, en we zeggen duidelijk dat geen enkele tool, ook de onze niet, kan garanderen dat een marktplaats een account niet markeert bij ongewoon gedrag — dat is een beslissing van het platform, geen softwarekwestie.
Zit jouw echte knelpunt in het operationele in plaats van het juridische — listings synchroon houden, consequent herprijzen, of geen dubbel werk doen over Marktplaats, eBay en Vinted — dan helpen crosslistingtools daar écht bij, en onze gids over Vinted-verkoopautomatisering legt uit wat realistisch te automatiseren is versus wat nog een menselijke beslissing vereist.
Houd de twee problemen apart in jouw hoofd: belastingcompliance gaat over het correct categoriseren en aangeven van jouw winst, terwijl platformcompliance gaat over het volgen van Vinted's eigen regels rond listings, accounts en afhandeling. Deze twee door elkaar halen is precies hoe verkopers eindigen met ofwel het overrapporteren van onschuldig opruimen, ofwel het onderrapporteren van echte bedrijfsinkomsten — beide zorgen voor meer wrijving met FOD Financiën dan het meteen correct doen.
Veelgestelde vragen
Moet je je registreren als zelfstandige (KBO) vóór jouw allereerste professionele verkoop op Vinted?
Wat als je zowel persoonlijke items als doorverkoopvoorraad verkoopt op hetzelfde Vinted-account?
Rekent Vinted btw aan op zijn eigen verkoopkosten voor Belgische verkopers?
Is 118 707 het nummer van de klantendienst van Vinted in België?
Hoe annuleer je een bestelling op Vinted als een koper of verkoper van gedachten verandert?
Als Vinted jou niet meldt omdat je onder de DAC7-drempels blijft, ben je dan automatisch vrijgesteld van belasting?
Verder lezen
Stop met listings handmatig kopiëren
Omnivaleur publiceert je item in één keer op elk platform en synchroniseert de voorraad automatisch zodra iets verkocht is.
Start gratis proefperiode