Belasting op Tweedehands Verkoop in België: De Volledige Reseller-Gids voor 2026
Particuliere verkopers in België betalen geen belasting op incidentele tweedehands verkoop. Zodra je regelmatig verkoopt met winstoogmerk, moet je je als zelfstandige inschrijven, btw aanrekenen boven de vrijstellingsdrempel van €25.000, en de margeregeling (Art. 58 §4 WBTW) toepassen op tweedehands goederen die je zonder btw hebt gekocht. Platforms rapporteren jouw verkopen ook aan de fiscus onder DAC7.
Belangrijkste punten
- Incidentele verkoop van je eigen tweedehands spullen blijft belastingvrij in België, hoe vaak je ook iets plaatst.
- Regelmatige inkoop-om-door-te-verkopen activiteit leidt tot btw-registratie zodra de FOD Financiën winstoogmerk en organisatie vaststelt.
- De btw-vrijstelling voor kleine ondernemingen geldt voor een omzet tot €25.000 per jaar in 2026, maar je moet je toch inschrijven en facturen opmaken.
- DAC7 verplicht Vinted, eBay, 2dehands en Etsy om verkopers te rapporteren die boven 30 verkopen of €2.000 in een kalenderjaar uitkomen.
- De margeregeling belast alleen jouw winstmarge, niet de volledige verkoopprijs, als je het artikel btw-vrij hebt gekocht.
De meeste mensen die hun oude kleren verkopen op Vinted of een ongebruikte boormachine op 2dehands zijn daar geen cent belasting op verschuldigd. Maar zodra je begint met specifiek voorraad inkopen om door te verkopen — dinsdag op de kop tikken, woensdag plaatsen, en dit elke week doen — behandelt België je als reseller. En dat brengt btw-verplichtingen, registratieplicht en rapportageregels met zich mee die vijf jaar geleden nog niet voor je golden. De grenzen liggen duidelijker dan de meeste verkopers denken, en de cijfers hieronder laten precies zien waar ze liggen voor 2026.
Betalen Particuliere Verkopers in België Belasting bij de Verkoop van Tweedehands Spullen?
Nee. Als je je kast opruimt, een fiets verkoopt die je al jaren hebt, of meubels kwijtraakt na een verhuizing, is dat een particuliere, niet-belastbare transactie. De Belgische belastingwetgeving (en de EU-btw-regels voor online verkopers) belasten alleen economische activiteit — het kopen of produceren van goederen met de bedoeling winst te maken via herhaalde verkoop. Het verkopen van je eigen tweedehands spullen, zelfs voor meer dan je er ooit voor betaalde, telt op zichzelf niet als economische activiteit.
Er is geen wettelijk maximum aan het aantal persoonlijke items dat je als particulier per jaar mag verkopen. De drempel die er écht toe doet, is geen aantal zoekertjes — het is of je dingen verkoopt die je voor jezelf hebt gekocht, of dingen die je kocht om door te verkopen. Een reseller die tien jassen op een rommelmarkt koopt specifiek om ze op Vinted te zetten, doet iets fundamenteel anders dan iemand die een kledingkast leegmaakt, ook al eindigen beiden met tien zoekertjes.
Wanneer Wordt Incidentele Verkoop een Belastbare Bedrijfsactiviteit in België?
De FOD Financiën kijkt naar een aantal feitelijke indicatoren in plaats van naar één harde regel:
- Regelmaat — elke week verkopen versus een eenmalige opruiming
- Winstoogmerk — voorraad onder marktwaarde kopen specifiek om door te verkopen
- Organisatie — een eigen winkel, gebrandede zoekertjes, een opslagopstelling, inkoopreizen in bulk
- Volume en waarde — tientallen transacties per jaar versus een handvol
Geen enkele factor op zich leidt automatisch tot ondernemersstatus. Veertig items per jaar verkopen omdat je eindelijk een huis uitmist, is geen bedrijf. Veertig items specifiek inkopen bij kringloopwinkels om ze met winst door te verkopen, zelfs als bijberoep, is dat over het algemeen wél — en dezelfde logica geldt of je nu in Antwerpen zit of in Amsterdam. Onze gids over wanneer reselling een bedrijf wordt en hoe registratie werkt neemt het Nederlandse equivalent door, dat de Belgische fiscus in de praktijk bijna identiek toepast.
Moet Je Je Registreren als Zelfstandige Reseller in België?
Zodra jouw activiteit als bedrijf kwalificeert, heb je een ondernemingsnummer nodig via een erkend ondernemingsloket, en moet je je aansluiten bij een sociaal verzekeringsfonds, zelfs als reselling maar een bijberoep is naast je hoofdjob. Bijberoep-status betekent nog steeds echte verplichtingen: driemaandelijkse of jaarlijkse btw-aangifte, inkomstenbelasting onder bedrijfsinkomsten in plaats van diverse inkomsten, en sociale bijdragen zodra je nettowinst rond de €1.700 per jaar overschrijdt.
Veel resellers registreren zich eerst als "bijberoep" om de kat uit de boom te kijken voordat ze voltijds gaan. Dat is volledig legaal, maar het vermindert je btw- of factureringsplicht niet — de regels hieronder gelden zodra jouw omzet bedrijfsomzet is, niet pas zodra je je job opzegt. Ben je aan het opschalen van incidentele kringloopvondsten naar een stabiele aanvoerlijn, dan behandelt onze gids voor automatisering van kringloopverkoop de operationele kant van inkopen en opnieuw plaatsen op volume zodra je registratie geregeld is.
Hoe Werkt de Belgische Margeregeling voor Btw op Tweedehands Goederen?
Dit is het onderdeel waar resellers het vaakst de mist mee ingaan. Zodra je btw-plichtig bent, reken je niet automatisch 21% aan over je volledige verkoopprijs. Als je het artikel kocht van een particulier, een andere reseller onder de margeregeling, of iemand die je geen btw kon aanrekenen, laat artikel 58 §4 WBTW je de margeregeling toepassen: btw wordt alleen berekend op jouw winstmarge, niet op de volledige prijs.
Uitgewerkt Voorbeeld: Methode per Stuk
Je koopt een tweedehands fauteuil van een particuliere verkoper voor €40 (geen factuur, geen btw aan jou aangerekend). Je maakt hem schoon en verkoopt hem voor €90.
- Marge = €90 − €40 = €50
- Deze €50 wordt beschouwd als btw-inclusief, dus marge excl. btw = €50 ÷ 1,21 = €41,32
- Verschuldigde btw = €50 − €41,32 = €8,68
Je bent €8,68 btw verschuldigd op die verkoop — niet €18,90 (21% van de volledige €90), wat je zou betalen onder de standaard btw-regels. De margeregeling bestaat precies omdat je geen voorbelasting kunt terugvorderen op een aankoop waarop geen btw werd aangerekend, dus zou het dubbel belasten van de volledige prijs oneerlijk zijn.
Uitgewerkt Voorbeeld: Globalisatiemethode
Voor goedkope, hoogvolume voorraad — tweedehands boeken, kleine speelgoedjes, modesieraden — is het per stuk bijhouden van de marge onpraktisch. De globalisatiemethode laat je in plaats daarvan de marge per btw-periode over een volledige partij berekenen.
Stel dat je een partij van 50 tweedehands pocketboeken koopt voor in totaal €200 en ze over een maand verkoopt voor samen €350.
- Totale marge = €350 − €200 = €150
- Btw-inclusieve marge → excl. btw = €150 ÷ 1,21 = €123,97
- Verschuldigde btw voor de periode = €26,03
Je mag niet vrij schakelen tussen methodes binnen één categorie goederen — kies per activiteit voor per-stuk of globalisatie en blijf daar consequent in, want heen-en-weer wisselen is een van de eerste dingen die bij een controle opvalt.
Verplichte Factuurvermelding
Elke factuur die onder de margeregeling wordt uitgereikt, moet de specifieke vermelding bevatten die KB 53 voorschrijft, in het Nederlands of Frans naargelang jouw regio — iets in de trant van "Bijzondere regeling – Gebruikte goederen". Dit weglaten op de factuur wordt beschouwd als een formele btw-fout, zelfs als de berekening zelf correct is, dus bouw het eenmalig in je factuursjabloon in en raak het niet meer aan.
Welke Tweedehands Goederen Komen Eigenlijk in Aanmerking voor de Margeregeling?
De regeling geldt voor meubels, kleding, elektronica, muziekinstrumenten, voertuigen, kunst, antiek en verzamelobjecten — op voorwaarde dat je ze hebt gekocht van een bron die geen btw aanrekende. Ze geldt niet wanneer:
- Je het artikel nieuw kocht of bij een btw-plichtige leverancier die aftrekbare btw aanrekende
- De goederen edelmetalen of edelstenen zijn die los verkocht worden (niet gevat in juwelen)
- Je een autohandelaar bent die goederen gebruikt die niet aan de definitie van "gebruikt voertuig" onder de Belgische regels voldoen
Daarom is het bijhouden van nette aankoopgegevens per categorie zo belangrijk — een gemengde voorraad van kleding onder de margeregeling en nieuwe voorraad met labels van een groothandel vereist twee aparte btw-behandelingen binnen dezelfde factuurronde. Gespecialiseerde categorieën zoals vintage horloges, luxe handtassen of vintage camera's kwalificeren meestal zonder problemen omdat ze vrijwel altijd tweedehands worden ingekocht, maar voorraad uit gemengde bronnen vraagt om nauwkeurigere boekhouding.
Wat Is de Btw-Vrijstellingsdrempel voor Kleine Ondernemingen in België voor 2026?
De Belgische "vrijstellingsregeling kleine ondernemingen" stelt bedrijven met een jaaromzet onder €25.000 volledig vrij van btw-aanrekening, voor 2026. Je hebt nog steeds een ondernemingsnummer nodig en moet nog steeds facturen opmaken voor klanten, maar je voegt geen btw toe aan de prijs en kunt ook geen voorbelasting terugvorderen. Deze drempel wordt berekend op de totale omzet, niet op winst — dus een reseller met €24.000 aan verkopen op een marge van 30% blijft vrijgesteld, terwijl iemand met €26.000 dat niet doet, hoe dun de marge ook werkelijk is.
Verkoop je over de grenzen heen — vanuit België verzenden naar Duitse of Franse kopers via eBay of Etsy — dan kan de One-Stop-Shop (OSS)-regeling van de EU van toepassing zijn zodra je grensoverschrijdende verkopen boven €10.000 per jaar uitkomen, een aparte drempel los van de binnenlandse vrijstelling. De officiële btw-regels van de EU voor online verkopers leggen uit hoe OSS-registratie werkt als je actief in meerdere EU-landen verkoopt in plaats van er alleen af en toe iets naartoe te versturen.
Geldt DAC7-Rapportage voor Belgische Verkopers op Vinted, eBay en 2dehands?
Ja, en dit is het onderdeel dat geen enkele margeregeling-gids vermeldt. Onder de DAC7-richtlijn van de EU moeten online platforms — Vinted, eBay, 2dehands, Etsy, Marktplaats — verkopers rapporteren die binnen een kalenderjaar boven 30 transacties of €2.000 aan totale uitbetalingen uitkomen, aan de belastingdienst van het land waar de verkoper woont. Voor een Belgische inwoner is dat de FOD Financiën. Voor een Nederlandse inwoner gaat de gelijkwaardige rapportage naar de Belastingdienst, aangezien de richtlijn EU-breed geldt met bijna identieke drempels.
DAC7-rapportage is op zich geen belastingaanslag. Het is een informatie-uitwisselingsplicht: het platform geeft jouw naam, bankrekening en totale verkopen door aan de fiscus, die dit vervolgens vergelijkt met wat je hebt aangegeven. Kom je als particuliere verkoper die haar eigen kledingkast leegmaakt boven de 30 verkopen uit in een jaar, dan verandert er niets — je blijft geen belasting verschuldigd, je verschijnt alleen in een gegevensstroom. Kom je over die drempel terwijl je specifiek voorraad inkoopt om door te verkopen, dan heb je de fiscus feitelijk het papieren spoor in handen gegeven dat bewijst dat je van bij het begin btw-plichtig had moeten zijn. Ons overzicht van de DAC7-rapportageregels op Vinted gaat dieper in op precies welke gegevens worden gedeeld en wanneer verkopers op de hoogte worden gebracht.
- ✓Bepaal of je particulier opruimt of specifiek voorraad inkoopt om door te verkopen
- ✓Registreer je als zelfstandige bij een erkend ondernemingsloket zodra het bedrijf kwalificeert
- ✓Kies per voorraadcategorie tussen per-stuk of globalisatiemethode en blijf daar consistent in
- ✓Voeg op elke factuur de verplichte vermelding 'Bijzondere regeling – Gebruikte goederen' toe
- ✓Hou een aankoopregister met datum, beschrijving en prijs voor alle aankopen bij
- ✓Bewaar alle btw-documenten zeven jaar voor inspectie
Welke Platforms Werken het Best voor Geregistreerde Resellers in België in 2026?
De keuze van platform beïnvloedt hoe makkelijk facturering, DAC7-rapportage en btw-documentatie dagelijks te beheren zijn.
| Platform | Ondersteuning zakelijke facturering | DAC7-rapportage | Typische kosten | Het best voor |
|---|---|---|---|---|
| Vinted | Beperkt — geen native btw-factuurvelden | Ja, 30 verkopen / €2.000 | Kopersbeschermingskost, geen verkoperskost | Kleding, accessoires |
| 2dehands / Marktplaats | Handmatig, door verkoper beheerd | Ja | Grotendeels gratis, betaalde boosts optioneel | Meubels, items met lokale afhaling |
| eBay | Zakelijke verkopersaccounts met btw-factuurvelden | Ja | Eindwaardevergoeding ~10-13% | Elektronica, verzamelobjecten, grensoverschrijdend |
| Etsy | Zakelijk account + btw-instellingen | Ja | Plaatsingskost + 6,5% transactiekost | Vintage, handgemaakt, kunst |
| Shopify | Volledige controle over btw/facturering | Niet door platform gerapporteerd (je eigen winkel) | Abonnement + betalingsverwerking | Gevestigde resellers die een merk opbouwen |
Dezelfde voorraad over alle vijf verspreiden betekent jongleren met vijf verschillende factureringseigenaardigheden, en dat is precies waar de meeste resellers het overzicht over hun margeregeling-papierwerk kwijtraken. Zoekertjes handmatig verspreiden over Marktplaats en 2dehands of Vinted en Marktplaats is bij een laag volume nog te doen, maar zodra je geregistreerd en btw-plichtig bent, zijn inconsistente gegevens over platforms heen precies waar een controle als eerste op doorpakt.
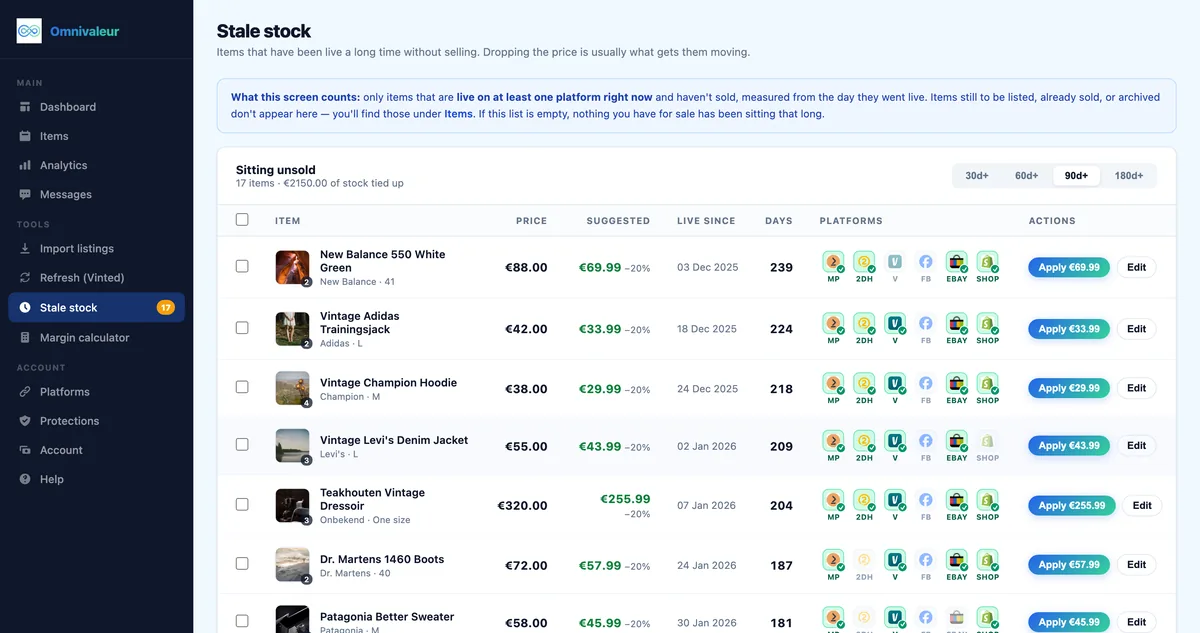
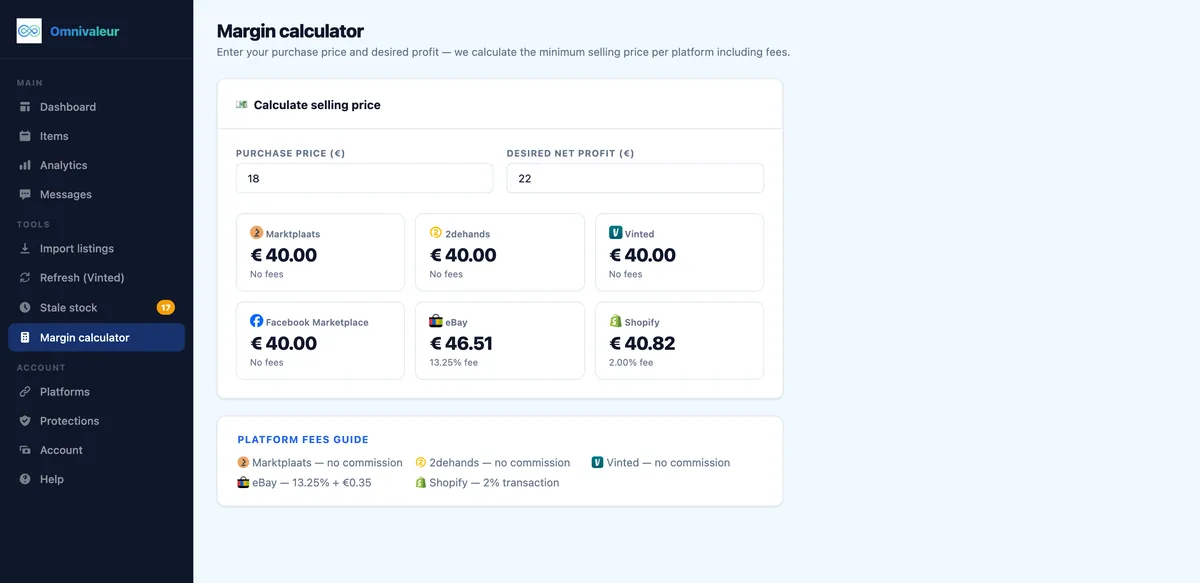
Omnivaleur's overzicht van verouderde voorraad markeert zoekertjes die al een tijdje onverkocht blijven liggen, zodat trage voorraad naar boven komt in plaats van stilletjes onderaan je dashboard weg te zakken — handig om te zien welke aankopen onder de margeregeling cash vasthouden zonder iets te bewegen. En crosslisting in Omnivaleur draait bewust telkens via één browsertabblad tegelijk, want parallel publiceren over vijf marketplaces tegelijk is precies wat accounts rate-limited of gemarkeerd krijgt — het laatste wat een btw-plichtige verkoper kan gebruiken tijdens een lopende controleperiode.
Welke Registers en Facturen Moet een Belgische Reseller Bijhouden?
Zodra je de margeregeling toepast, heb je een aankoopregister nodig waarin je elke verwerving noteert: datum, verkoopgegevens, omschrijving, aankoopprijs. Voor aankopen van particulieren vervangt een aankoopborderel — een eenvoudig aankoopbriefje dat je zelf opstelt met handtekening van de verkoper — een factuur die je uiteraard niet kunt krijgen van een niet-zakelijke verkoper. Gebruik je de globalisatiemethode, dan heb je ook een vergelijkingsregister nodig dat aankoop- en verkooptotalen per periode vergelijkt. Bewaar alles zeven jaar, de standaard Belgische bewaartermijn voor btw-documenten.
Voor bewijs van de daadwerkelijke verkoop en kopersgeschillen zijn platformtransactiegegevens ook belangrijk — onze gids over hoe de kopersbescherming van Marktplaats werkt en ons advies over consistent prijzen van tweedehands items helpen allebei om het soort papieren spoor op te bouwen dat nette margeberekeningen ondersteunt als je verkoopprijzen over meerdere platforms bijhoudt.
Wat Gebeurt er als Je Je Niet Houdt aan de Belgische Fiscale Regels voor Reselling?
Niet-naleving komt meestal op een van drie manieren aan het licht: een mismatch in DAC7-gegevens, een kopersgeschil dat activiteit op bedrijfsniveau blootlegt, of een routinematige controle van de FOD Financiën op Vinted- of eBay-verkopers met een hoog volume. De gevolgen nemen toe naarmate de activiteit langer ongeregistreerd heeft gelopen:
- Retroactieve btw-aanslag op vroegere verkopen, vaak met een vast boetepercentage erbovenop
- Met terugwerkende kracht verschuldigde sociale bijdragen als de activiteit als zelfstandige had moeten worden aangegeven
- Boetes voor ontbrekende of onjuist geformuleerde margeregeling-facturen, zelfs als de btw-berekening zelf correct was
Niets hiervan is bedoeld om iemand te straffen die een oude fiets verkoopt. Het richt zich op het patroon waar de fiscus écht om geeft: voorraad inkopen om door te verkopen, dit regelmatig doen, en je nooit registreren. Zit je al voorbij een handvol verkopen per maand en koop je in met doorverkoop in gedachten, dan kost registreren nu veel minder dan een aanslag met terugwerkende kracht later. De regels rond consumentenbescherming veranderen ook zodra je een geregistreerde zakelijke verkoper bent — kopers krijgen sterkere terugzendrechten onder het EU-kader voor consumentenrechten bij online aankopen, die niet gelden bij puur particuliere verkoop tussen individuen.
Een geregistreerde reselling-activiteit opschalen over meerdere categorieën — meubels, juwelen, of verzamelobjecten — doet de factureringswerklast meestal snel toenemen, en precies dan beginnen de meeste resellers op zoek te gaan naar tools die zoekertjes, prijzen en verkoopstatus gesynchroniseerd houden over platforms heen, in plaats van ze handmatig bij te houden in vijf aparte tabbladen.
Veelgestelde vragen
Kan ik mijn status als particuliere verkoper verliezen door simpelweg op meerdere platforms tegelijk te verkopen?
Geldt de margeregeling nog steeds als ik tweedehands goederen van buiten de EU importeer?
Wat als ik alleen als bijverdienste verkoop en onder de €2.000 per jaar blijf?
Kan ik de margeregeling en de btw-vrijstelling voor kleine ondernemingen tegelijk toepassen?
Volgen tweedehands autoverkopen dezelfde margeregelingregels als andere goederen?
Verder lezen


Stop met listings handmatig kopiëren
Omnivaleur publiceert je item in één keer op elk platform en synchroniseert de voorraad automatisch zodra iets verkocht is.
Start gratis proefperiode